
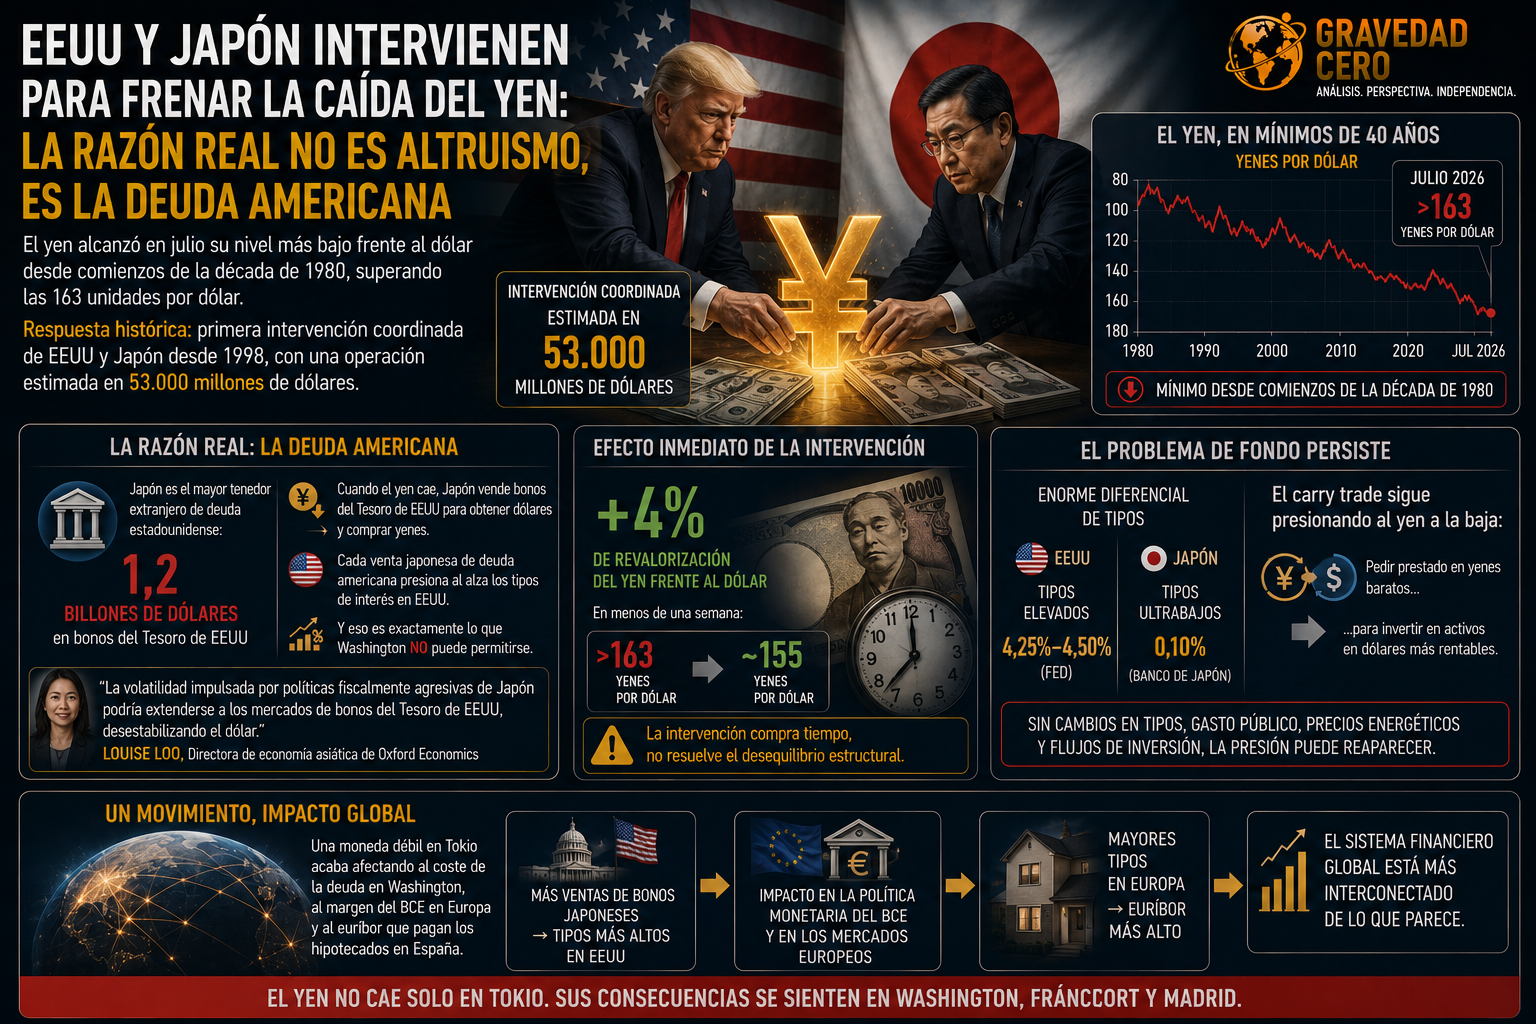
El yen alcanzó en julio su nivel más bajo frente al dólar desde comienzos de la década de 1980, superando las 163 unidades por dólar. La respuesta fue histórica: la primera intervención coordinada de EEUU y Japón para comprar yenes desde 1998, con una operación que analistas estiman pudo alcanzar los 53.000 millones de dólares.
Trump lo presentó como un gesto hacia un aliado. La realidad es más prosaica. EEUU necesita que el yen no siga cayendo porque Japón es el principal tenedor extranjero de deuda estadounidense, con casi 1,2 billones de dólares en sus manos. Cuando el yen cae, Japón vende bonos del Tesoro americano para obtener dólares con los que comprar yenes y defender su moneda. Cada venta japonesa de deuda americana presiona al alza los tipos de interés en EEUU. Y eso es exactamente lo que Washington no puede permitirse.
El argumento de autoconservación lo resume con claridad Louise Loo, directora de economía asiática de Oxford Economics: la volatilidad impulsada por políticas fiscalmente agresivas de Japón podría extenderse a los mercados de bonos del Tesoro de EEUU, desestabilizando el dólar.
La intervención ha conseguido impulsar el yen un 4% frente al dólar en menos de una semana, pasando de más de 163 a cotizar cerca de las 155 unidades. Pero el problema de fondo no ha desaparecido. Sin cambios en los tipos de interés, el gasto público, los precios energéticos y los flujos de inversión, la presión sobre el yen puede reaparecer. Una intervención compra tiempo. No resuelve el desequilibrio estructural.
El diferencial de tipos entre EEUU y Japón sigue siendo enorme. El Banco de Japón mantiene tipos ultrabajos mientras la Fed los mantiene elevados. Mientras esa brecha no se cierre, el carry trade —pedir prestado en yenes baratos para invertir en activos en dólares más rentables— seguirá presionando la moneda japonesa a la baja. La intervención frena la caída. El mercado, tarde o temprano, vuelve a empujar.
Lo que esta semana ha dejado claro es que el sistema financiero global está más interconectado de lo que parece. Una moneda débil en Tokio acaba afectando al coste de la deuda en Washington, al margen del BCE en Europa y al euríbor que pagan los hipotecados en España.