
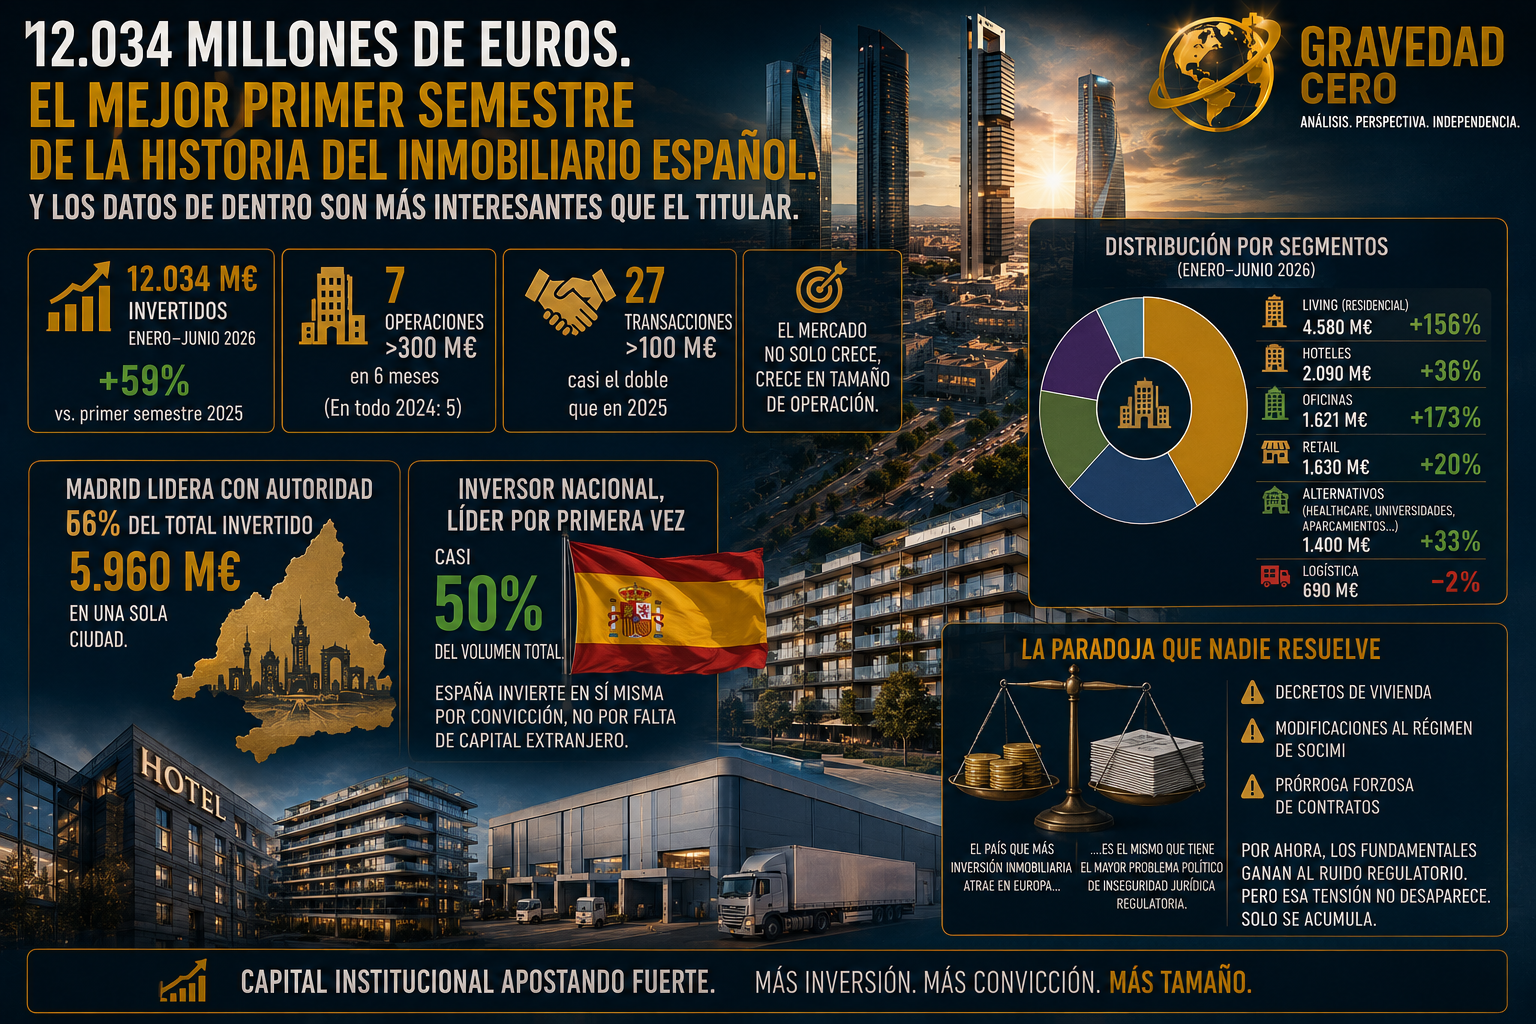
Un 59% más que en el mismo periodo de 2025. Siete operaciones por encima de los 300 millones en seis meses, cuando en todo 2024 solo hubo cinco. 27 transacciones superiores a los 100 millones, casi el doble que un año antes.
El mercado no solo crece. Crece en tamaño de operación. El capital institucional está apostando fuerte y en grande.
Por segmentos, el Living lidera con 4.580 millones y un crecimiento del 156% interanual. La venta de Fidere de Blackstone a Brookfield por 1.050 millones explica parte del salto, pero no todo. Hoteles: 2.090 millones. Oficinas: 1.621 millones, ya por encima de todo lo invertido en 2024. Retail: 1.630 millones. Logística: 690 millones. Alternativos —healthcare, universidades, aparcamientos—: 1.400 millones.
Madrid concentra el 56% del total. Casi 6.000 millones en una sola ciudad.
Hay un dato que cambia la narrativa habitual: el inversor nacional lidera por primera vez claramente, con casi la mitad del volumen total. España ya no invierte solo en sí misma porque no llega capital extranjero. Invierte porque tiene convicción propia en su mercado.
La paradoja que nadie resuelve: el país que más inversión inmobiliaria atrae en Europa en este ciclo es el mismo que tiene el mayor problema político de inseguridad jurídica regulatoria. Los decretos de vivienda, las modificaciones al régimen de las SOCIMI, la prórroga forzosa de contratos.
Por ahora los fundamentales ganan al ruido regulatorio. Pero esa tensión no desaparece. Solo se acumula.