
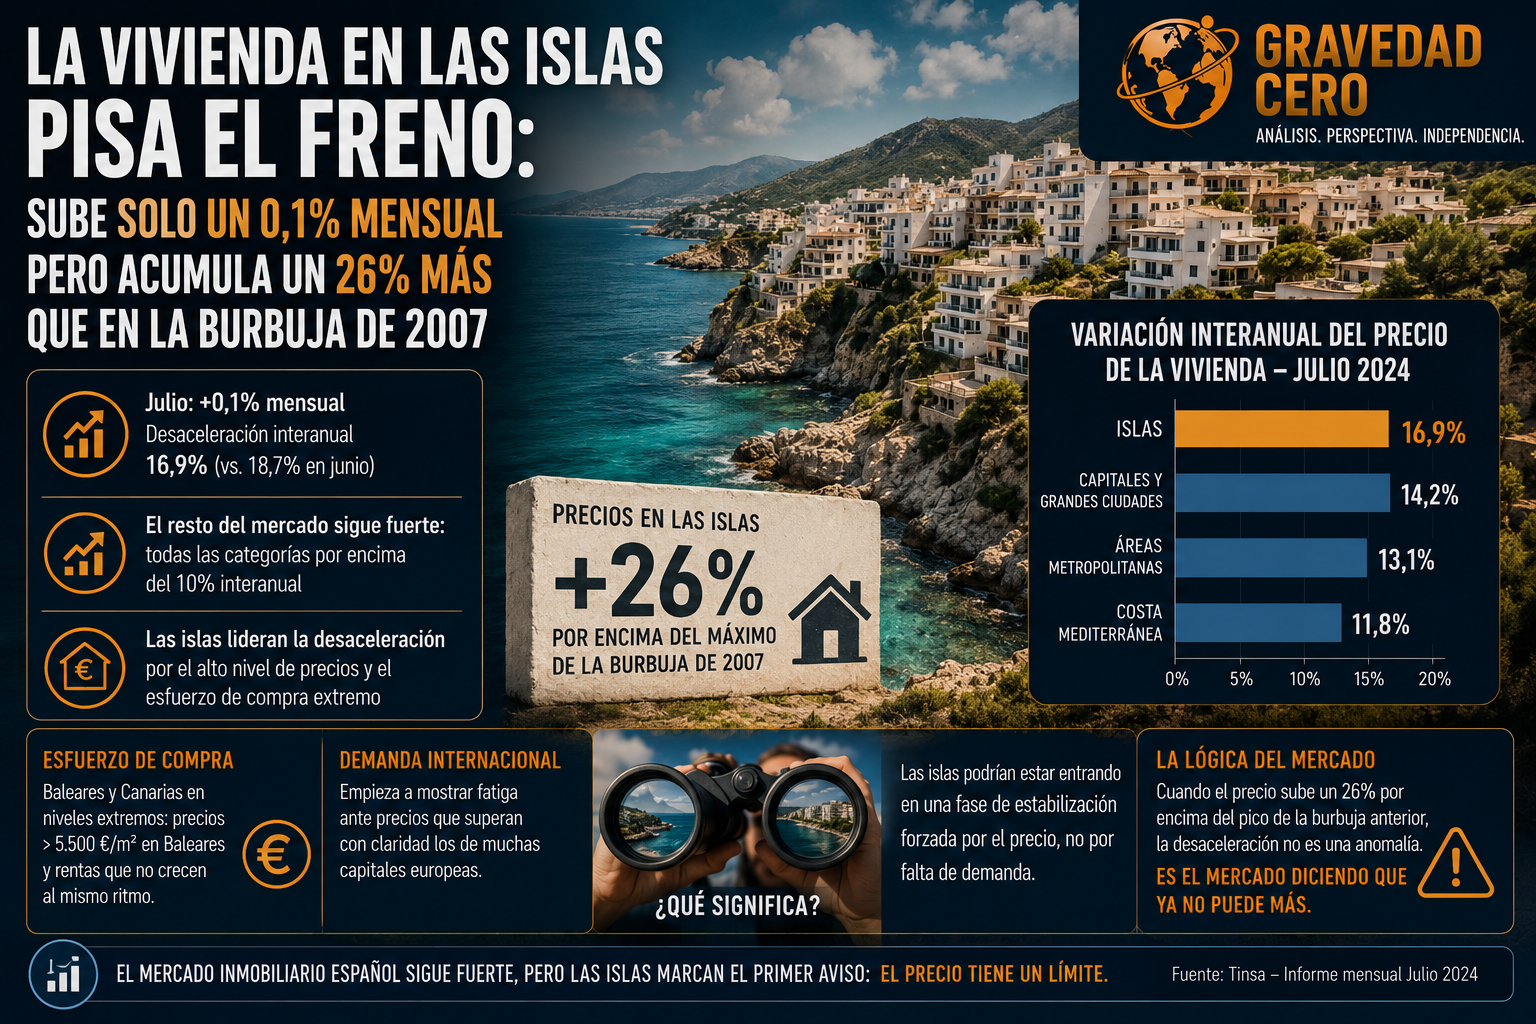
La vivienda en los territorios insulares prácticamente no se movió en julio, con una subida mensual del 0,1% y una desaceleración de la tasa interanual hasta el 16,9%, frente al 18,7% de junio. Es el dato que más llama la atención en el informe mensual de Tinsa, porque mientras el resto del mercado sigue subiendo con fuerza, las islas lideran la desaceleración.
El resto de categorías —capitales y grandes ciudades, áreas metropolitanas y costa mediterránea— continúan todas por encima del 10% interanual. El mercado general no ha pinchado. Lo que ocurre en las islas es específico y tiene una explicación concreta.
El elevado nivel de precios y el esfuerzo de compra explican la desaceleración insular. Pese a la ralentización, los precios en las islas superan ya en un 26% los máximos de la burbuja de 2007. Ese dato es el que pone en contexto todo lo demás. No es que las islas estén baratas. Es que han subido tanto que el mercado empieza a topar con el límite de lo que los compradores pueden pagar.
El esfuerzo de compra en Baleares y Canarias lleva meses en niveles extremos. Con precios por encima de 5.500 euros por metro cuadrado en Baleares y una renta media que no ha crecido ni de lejos al mismo ritmo, la capacidad de absorción del mercado local tiene un techo real. La demanda internacional, que había sostenido las subidas durante años, también empieza a mostrar cierta fatiga ante precios que superan con claridad los de muchas capitales europeas.
Lo que los datos de julio sugieren es que las islas pueden estar entrando en una fase de estabilización forzada por el precio, no por falta de demanda. Es una señal que el resto del mercado español debería tener en el radar. Cuando el precio sube un 26% por encima del pico de la burbuja anterior, la desaceleración no es una anomalía. Es la lógica del mercado diciendo que ya no puede más.