
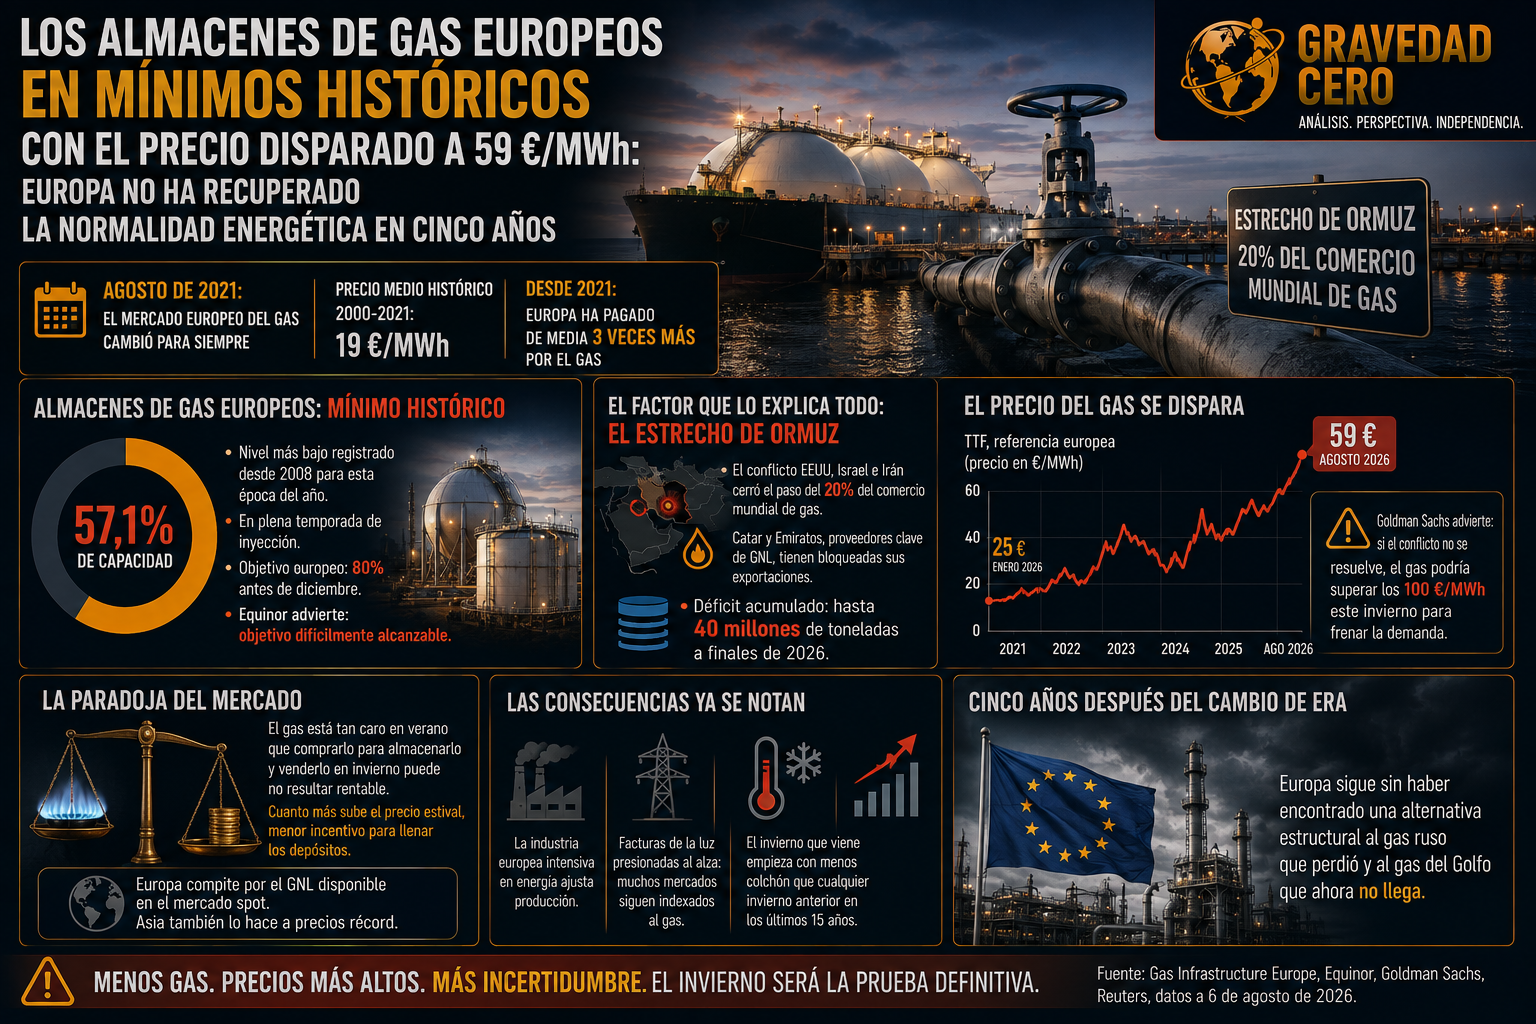
Hace cinco años, en agosto de 2021, el mercado europeo del gas cambió para siempre. El precio medio histórico desde el año 2000 hasta entonces había sido de unos 19 euros por megavatio hora. Desde aquel momento, Europa ha pagado de media tres veces más por el gas. Y en agosto de 2026, la situación no solo no ha mejorado, sino que apunta a empeorar.
Los almacenes de gas europeos están al 57,1% de su capacidad, el nivel más bajo registrado desde que empezaron los datos en 2008 para esta época del año. En plena temporada de inyección, cuando los países deberían estar llenando depósitos de cara al invierno, Europa entra en agosto con las reservas más vacías de su historia reciente. El objetivo europeo es llegar al 80% de capacidad antes de diciembre. Equinor, la mayor productora de gas del continente, ya ha advertido que ese objetivo es difícilmente alcanzable.
El factor que lo explica todo es el estrecho de Ormuz. El conflicto entre EEUU, Israel e Irán cerró el paso por el que transita el 20% del comercio mundial de gas. Catar y los Emiratos, que abastecen una parte sustancial del GNL europeo, tienen bloqueadas sus exportaciones. El déficit acumulado podría alcanzar los 40 millones de toneladas a finales de 2026. El precio del TTF, referencia europea, que empezó el año cerca de los 25 euros, ha escalado hasta superar los 59 euros por megavatio hora. Goldman Sachs ya advierte que si el conflicto no se resuelve, el gas podría superar los 100 euros por MWh en invierno para frenar la demanda.
La paradoja que describe el mercado es cruel: el gas está tan caro ahora mismo que comprarlo para almacenarlo y venderlo en invierno puede no resultar rentable. Cuanto más sube el precio estival, menor es el incentivo comercial para llenar los depósitos. Y mientras Europa compite por el GNL disponible en el mercado spot, Asia también lo hace a precios récord.
Las consecuencias ya se notan. La industria europea más intensiva en energía lleva meses ajustando producción. Las facturas de la luz, que siguen indexadas al gas en muchos mercados, acumulan meses de presión al alza. Y el invierno que viene empieza con menos colchón que cualquier invierno anterior en los últimos quince años.
Cinco años después del cambio de era, Europa sigue sin haber encontrado una alternativa estructural al gas ruso que perdió y al gas del Golfo que ahora no llega.