
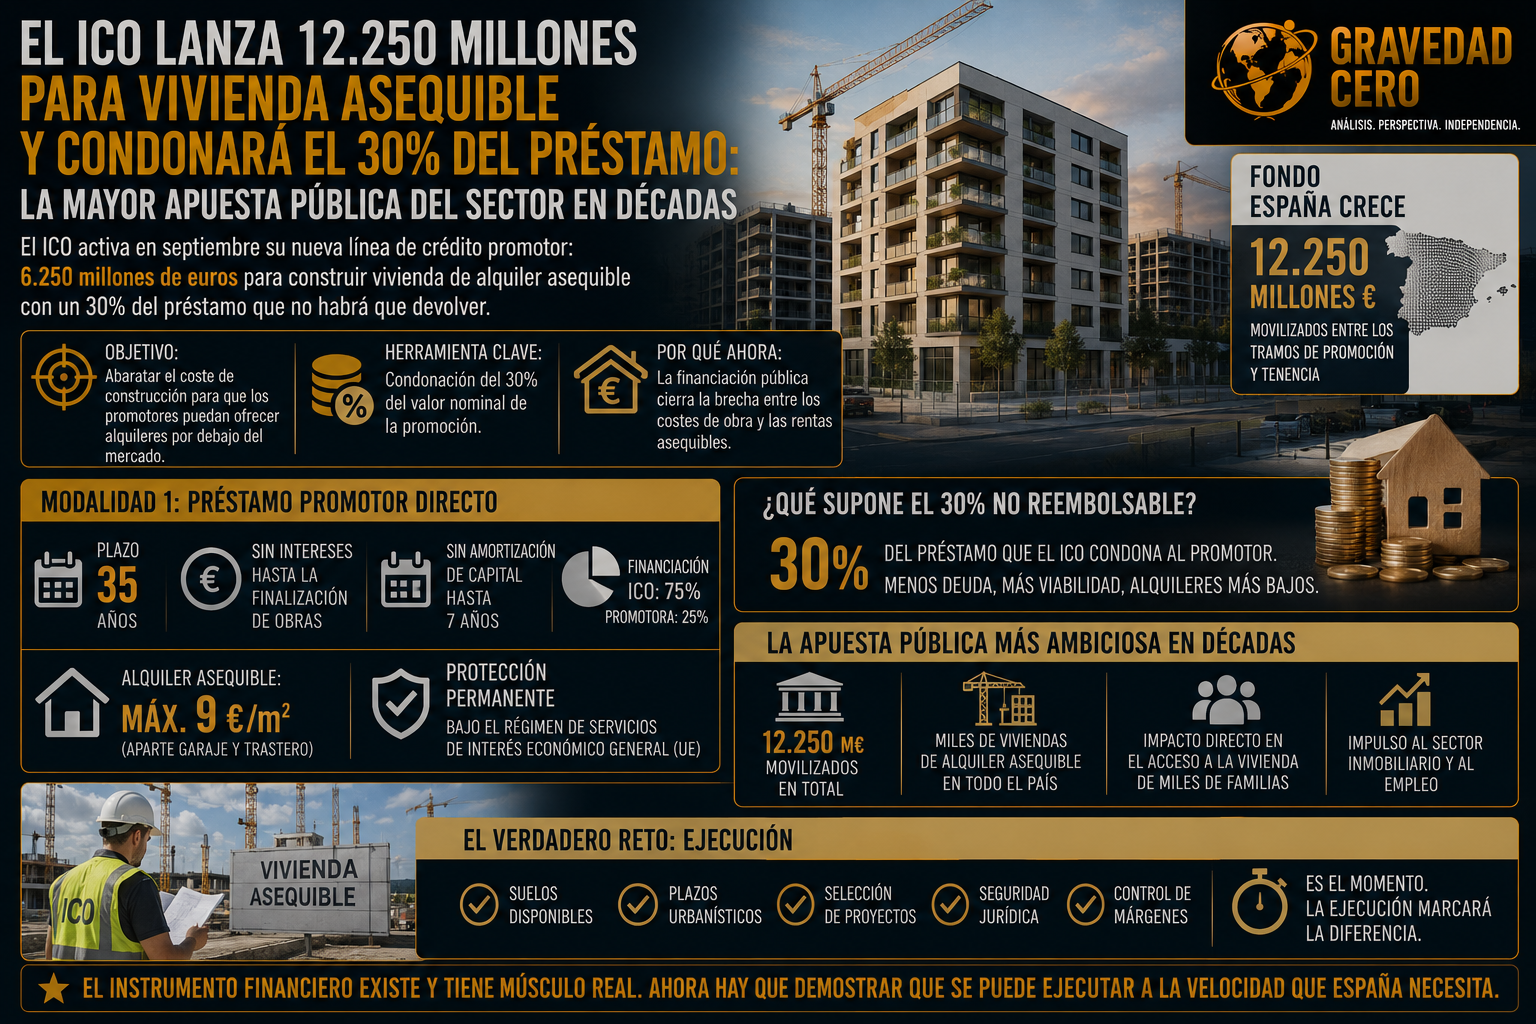
El ICO ha puesto en marcha una nueva línea de crédito promotor con 6.250 millones de euros para viviendas de alquiler asequible en la que condonará al constructor un 30% del valor nominal de la promoción. Disponible a partir de septiembre, es el instrumento estrella del fondo España Crece y la mayor apuesta de financiación pública al sector inmobiliario en décadas.
La lógica del programa es directa. Al abaratar el coste de construcción mediante una subvención parcial, los promotores puedan ofrecer alquileres por debajo de lo que el mercado permite hoy. El principal freno para construir vivienda asequible siempre ha sido el mismo: las rentas del alquiler protegido no compensan los costes de obra y financiación. El tramo no reembolsable del 30% existe precisamente para cerrar esa brecha.
La primera modalidad consiste en un préstamo promotor directo a 35 años sin pago de intereses hasta la finalización de las obras ni amortización de capital hasta transcurridos siete años. El ICO aportará el 75% de la financiación y la promotora el 25% restante. Las condiciones son exigentes a cambio: los inquilinos no pagarán más de nueve euros el metro cuadrado, aparte del garaje y el trastero.
La ayuda se articulará bajo el régimen de servicios de interés económico general de la UE, lo que obliga a mantener la protección permanente de las viviendas y rentabilidades controladas para las empresas participantes. Protección permanente. No temporal. Ese es el matiz que distingue este programa de la mayoría de los anteriores y que más debate va a generar en el sector privado.
El total movilizado entre los dos tramos del programa, promoción y tenencia, asciende a 12.250 millones, dentro del fondo soberano España Crece con el que el Gobierno pretende dar continuidad a la transformación económica iniciada con los fondos Next Generation EU.
La clave no será el anuncio sino la ejecución: suelos disponibles, plazos urbanísticos, selección de proyectos, seguridad jurídica y control de márgenes. España lleva décadas anunciando soluciones a la vivienda asequible. Esta vez, el instrumento financiero existe y tiene músculo real. Lo que falta por demostrar es si el ecosistema administrativo y urbanístico es capaz de ejecutarlo a la velocidad que el problema exige.