
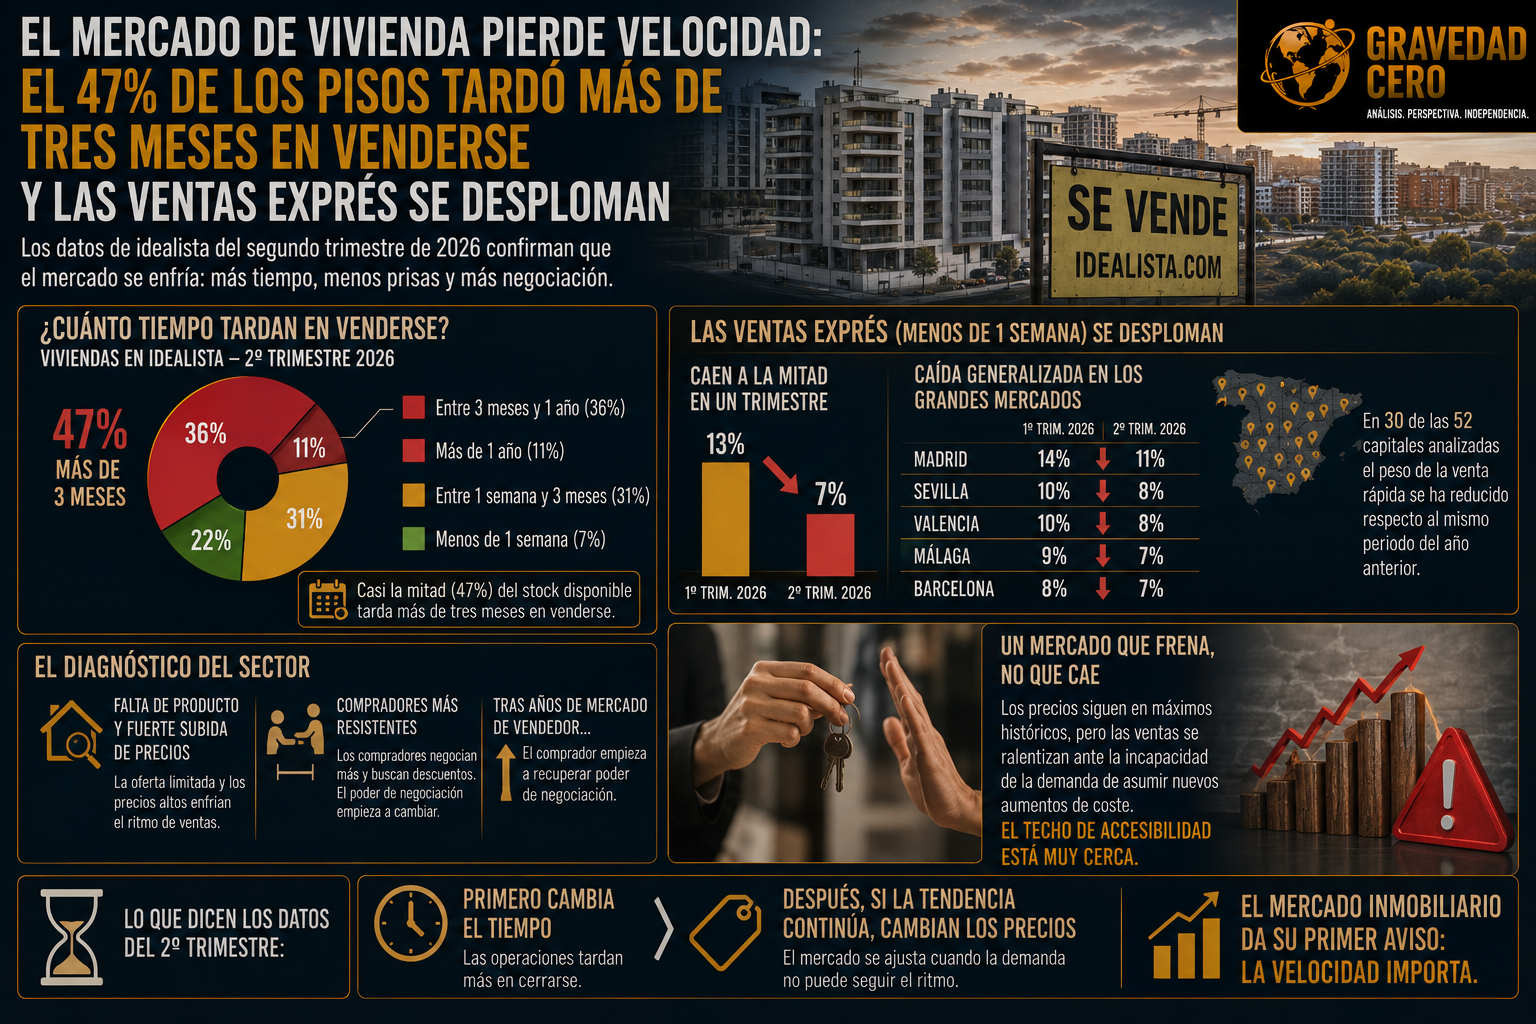
El 36% de las viviendas que salieron a la venta en idealista durante el segundo trimestre tardaron entre tres meses y un año en venderse. Y el 11% más de un año. Sumados, casi la mitad del stock disponible lleva meses esperando comprador. Es una señal que el mercado no había dado con esta claridad desde hace tiempo.
Las ventas exprés, aquellas que se cierran en menos de una semana, cayeron a la mitad en un trimestre: del 13% en el primer trimestre al 7% entre abril y junio. En los grandes mercados la caída es generalizada. Madrid pasó del 14% al 11%, Sevilla del 10% al 8%, Valencia del 10% al 8%, Málaga del 9% al 7% y Barcelona del 8% al 7%. En 30 de las 52 capitales analizadas el peso de la venta rápida se ha reducido respecto al mismo periodo del año anterior.
El diagnóstico del sector es claro. La falta de producto y la fuerte subida de precios lleva a los compradores a mostrar más resistencia frente a los precios de salida y a negociar con más fuerza para conseguir descuentos. Tras años de mercado donde el vendedor imponía condiciones, el comprador empieza a recuperar poder de negociación.
Tras un periodo de fuerte dinamismo, las ventas han comenzado a ralentizarse en 2026 y los plazos de venta ya empiezan a alargarse ante la incapacidad de la demanda de asumir nuevos aumentos de coste. Es la paradoja que define el ciclo actual: los precios siguen en máximos históricos pero el mercado se mueve cada vez más despacio. No es una contradicción. Es la señal de que el techo de accesibilidad está muy cerca.
Lo que los datos del segundo trimestre describen no es un mercado que cae. Es un mercado que frena. Y cuando un mercado que lleva años subiendo empieza a frenar, lo primero que cambia es el tiempo que tarda en cerrarse una operación. Lo segundo, si la tendencia continúa, son los precios.