
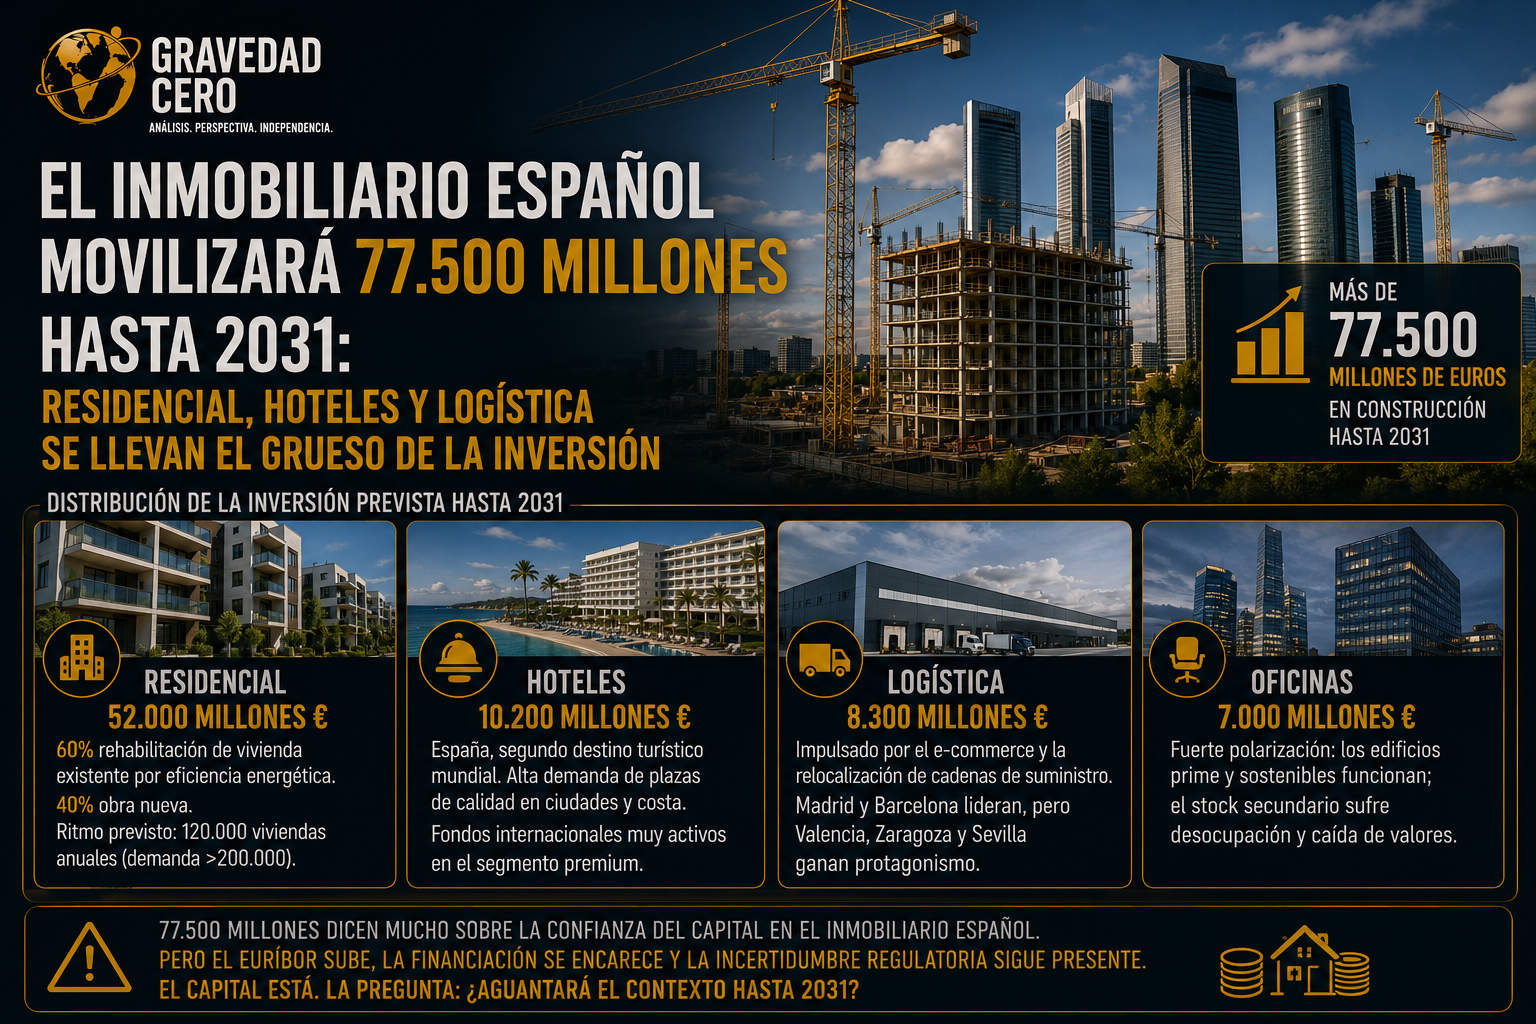
El sector inmobiliario español tiene previsto movilizar más de 77.500 millones de euros en construcción hasta 2031, según el informe de Euroconstruct presentado en Madrid. No es una estimación teórica. Es el agregado de planes concretos con proyectos identificados y financiación en marcha.
El residencial concentra el mayor volumen, con 52.000 millones previstos hasta 2031. La rehabilitación de vivienda existente representará el 60% de esa cifra, impulsada por las exigencias de eficiencia energética de la normativa europea. La obra nueva aportará los 40% restantes, con un ritmo de unas 120.000 viviendas anuales previstas. Una cifra que sigue siendo insuficiente frente a una demanda que supera las 200.000 unidades anuales.
El sector hotelero es la segunda gran apuesta, con 10.200 millones previstos. España mantiene su posición como segundo destino turístico mundial y la demanda de plazas de calidad supera la oferta disponible en las principales ciudades y destinos de costa. Los fondos internacionales llevan meses acumulando activos en el segmento premium.
El logístico suma otros 8.300 millones, impulsado por el crecimiento del comercio electrónico y la relocalización de cadenas de suministro hacia el sur de Europa. Madrid y Barcelona concentran la mayor parte, pero Valencia, Zaragoza y Sevilla ganan terreno como alternativas con mejor ratio precio-disponibilidad.
Las oficinas cierran el ranking con 7.000 millones, aunque con una polarización muy marcada: los edificios prime con certificaciones de sostenibilidad funcionan bien, mientras el stock secundario acumula desocupación y presiona los valores a la baja.
77.500 millones dicen mucho sobre la confianza del capital en el inmobiliario español. Pero el euríbor sube, la financiación se encarece y la incertidumbre regulatoria en el residencial no desaparece. El capital está. La pregunta sigue siendo si el contexto aguanta hasta 2031.