
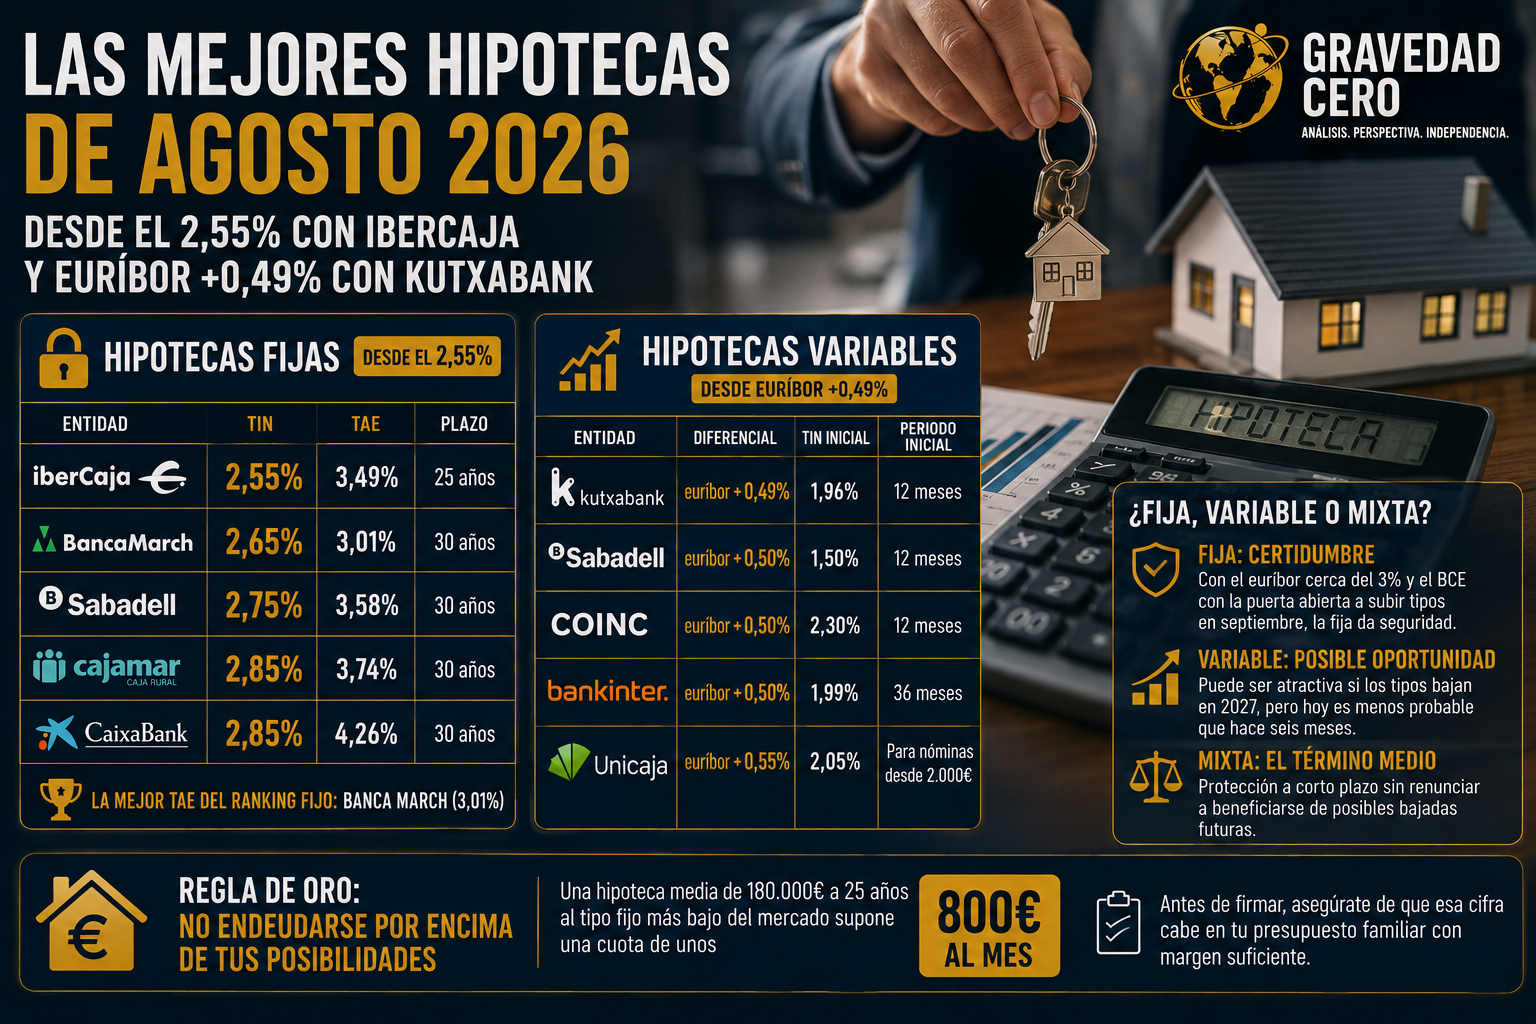
Pedir una hipoteca en agosto de 2026 no es lo mismo que pedirla hace un año. El euríbor roza el 3%, los precios de la vivienda están en máximos históricos y elegir bien el tipo de hipoteca puede suponer una diferencia de miles de euros a lo largo del préstamo. Estos son los mejores productos del mercado este mes.
HIPOTECAS FIJAS: desde el 2,55%
La más barata del ranking es la Hipoteca Vamos Fija de Ibercaja, con un TIN del 2,55% a 25 años y una TAE desde el 3,49%. Le sigue la Hipoteca Avantio Fija de Banca March al 2,65% con TAE del 3,01% a 30 años, la mejor TAE de todo el ranking fijo. Banco Sabadell ofrece un 2,75% con TAE del 3,58%. Cajamar y CaixaBank empatan en TIN al 2,85%, aunque la TAE de CaixaBank llega al 4,26%, la más alta del grupo.
HIPOTECAS VARIABLES: euríbor + 0,49%
En variables, Kutxabank lidera con euríbor +0,49% tras los primeros 12 meses al 1,96%. Banco Sabadell y COINC ofrecen euríbor +0,50%, con TIN inicial del 1,50% y 2,30% respectivamente. Bankinter mantiene ese mismo diferencial pero con un periodo fijo inicial de 36 meses. Unicaja cierra el ranking con euríbor +0,55% para nóminas desde 2.000 euros.
¿Fija, variable o mixta?
Con el euríbor rozando el 3% y el BCE con la puerta abierta a subir tipos en septiembre, la hipoteca fija ofrece certidumbre en un momento de máxima incertidumbre monetaria. La variable puede ser atractiva si los tipos bajan en 2027, pero ese escenario es hoy menos probable que hace seis meses. La mixta es el término medio para quien quiere protegerse a corto plazo sin renunciar a beneficiarse de posibles bajadas futuras.
La primera regla sigue siendo la misma independientemente del tipo elegido: no endeudarse por encima de las posibilidades. Una hipoteca media de 180.000 euros a 25 años al tipo fijo más bajo del mercado supone una cuota de unos 800 euros al mes. Antes de firmar, hay que saber con certeza que esa cifra cabe en el presupuesto familiar con margen suficiente.