
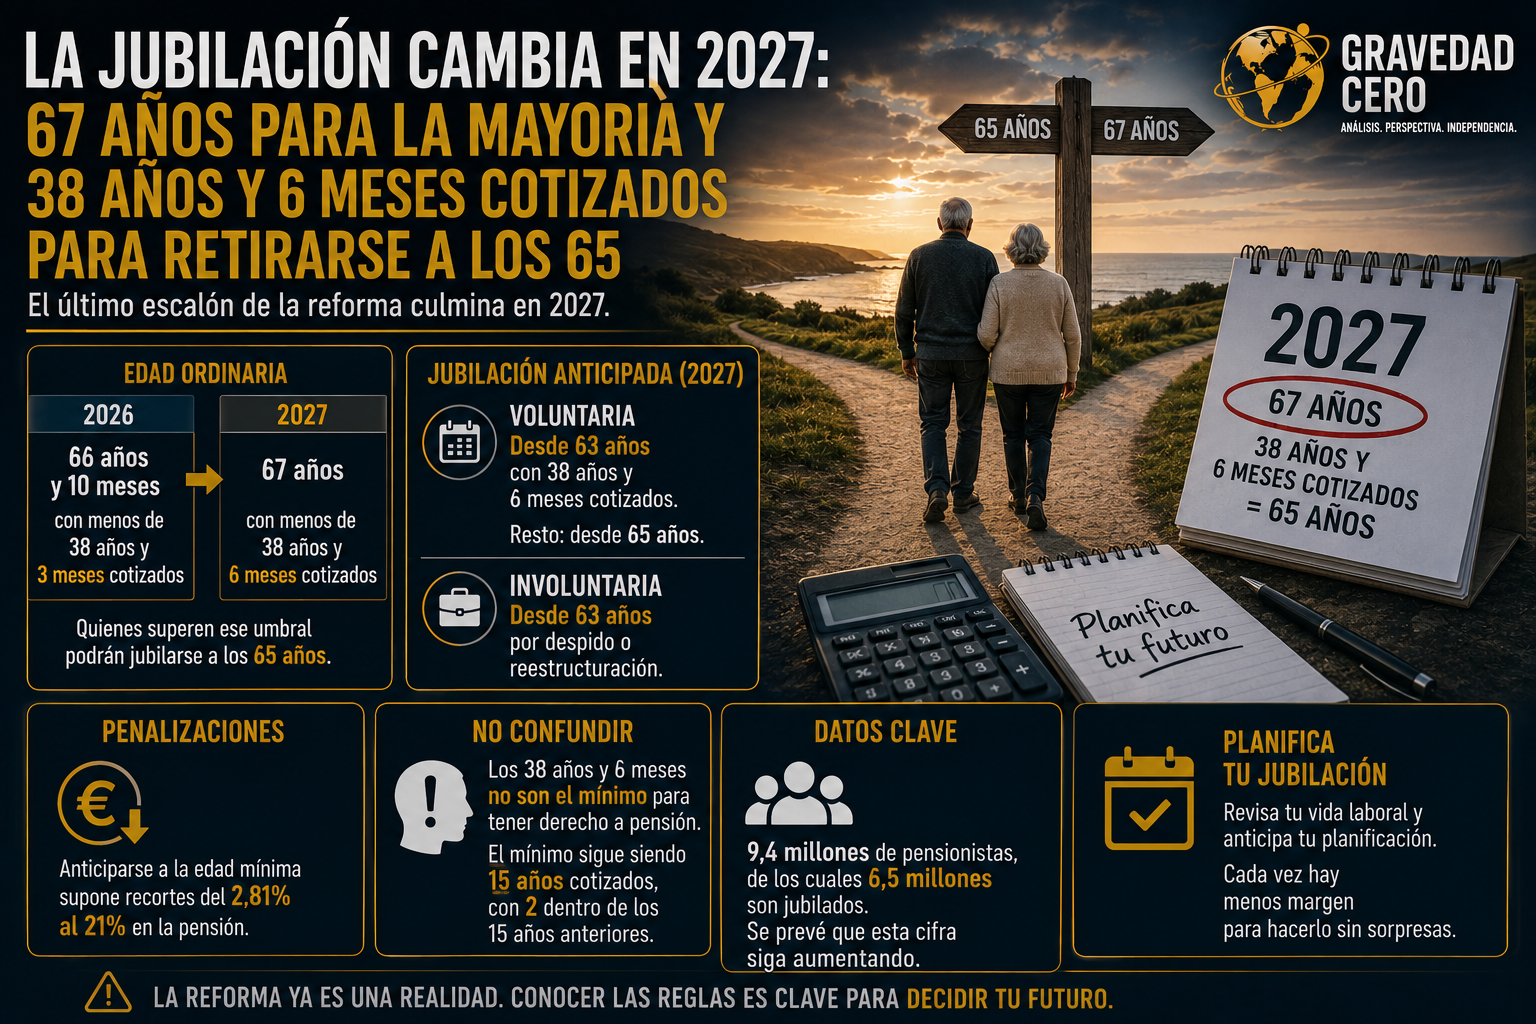
A partir de 2027, la edad ordinaria de jubilación quedará fijada en 67 años para quienes no acrediten al menos 38 años y 6 meses cotizados. Quienes superen ese umbral podrán seguir jubilándose a los 65 años sin penalización en su pensión. Es el último escalón de un calendario progresivo que empezó en 2013 y que ahora culmina.
En 2026, la edad ordinaria se sitúa en 66 años y 10 meses para quienes acumulen menos de 38 años y 3 meses cotizados. En 2027 ese requisito sube tres meses más, hasta los 38 años y 6 meses. Un ajuste pequeño en números pero con consecuencias reales para miles de trabajadores que están cerca de la jubilación con carreras de cotización intermedias.
La jubilación anticipada voluntaria en 2027 permitirá retirarse a partir de los 63 años para quienes superen los 38 años y 6 meses cotizados, mientras que el resto deberá esperar hasta los 65. En la jubilación anticipada involuntaria, derivada de despido o reestructuración, la edad mínima será de 63 años.
Prejubilarse antes de la edad mínima conlleva penalizaciones en la pensión que van del 2,81% al 21%, dependiendo de la anticipación. Un recorte que puede suponer cientos de euros menos al mes durante décadas.
Hay una confusión habitual que conviene aclarar. Los 38 años y 6 meses no son el mínimo para tener derecho a pensión. Son el umbral que permite jubilarse a los 65 años en lugar de hacerlo a los 67. El periodo mínimo de cotización para acceder a la jubilación ordinaria sigue siendo de 15 años, con al menos dos dentro de los 15 años anteriores al momento de causar el derecho.
España cuenta actualmente con 9,4 millones de pensionistas, de los cuales 6,5 millones son jubilados, y se prevé que esta cifra siga aumentando. El envejecimiento de la población y la presión sobre el sistema público de pensiones han acelerado estas reformas. Quien no haya revisado su vida laboral y planificado su jubilación con antelación, tiene cada vez menos margen para hacerlo sin sorpresas.